检测正在变便宜,赚钱的却不是检测公司
——一份关于与的价值迁移研究笔记
编者按:本文为 The Latent 研究笔记系列。我们围绕 AI × Bio 与 AI for Science 的价值链条持续追踪六个对象:模型、数据、实验、诊断、药物与产业决策。这篇笔记,是我们对精准医疗分子诊断行业的一份完整梳理——它想发出的信号是:这个行业正在发生什么、我们认为什么重要。
01 一个被"检测"掩盖的多层市场
表面上,这是一门"卖检测"的生意:抽一管血,测一组基因,出一份报告,收一次费。实际上,它至少是五门商业逻辑完全不同的生意:
一是肿瘤,覆盖、治疗监测、(MRD)与(MCED),代表产品有 Guardant360、Signatera、Galleri、世和一号、燃石朗微;二是生殖与遗传病检测,包括 、与新生儿筛查,是全球最成熟的商业化市场,代表公司有 Natera、Myriad、华大基因、贝瑞基因;三是衰老与检测,基于测算生物学年龄,属新兴消费型检测;四是CNS 神经退行性疾病血液检测,以 、Aβ42、GFAP 等血液早期识别阿尔茨海默病,2025 年起获 首批;五是 消费级基因检测,2025 年起在全球进入信任与监管重构期。
把这五门生意放在一起算市场规模,是很多"万亿空间"叙事混乱的根源:统计边界不同——是否计入 NIPT、是否计入 MRD 监测、是否计入早筛试剂盒——数字可以差出一倍以上。我们更愿意用"买方真实预算"来校准:钱主要集中在肿瘤与生殖两个临床刚需场景;DTC 与衰老检测是边缘增量。
02 真正的瓶颈不是技术,是"谁为数据与算法付费"
如果只看技术,这个行业已经进入收获期: 能捕捉早期肿瘤信号, 能在分子层面追踪手术后的残留病灶,AI 能把数据转成临床决策。但 2025 年的财报揭穿了另一面:
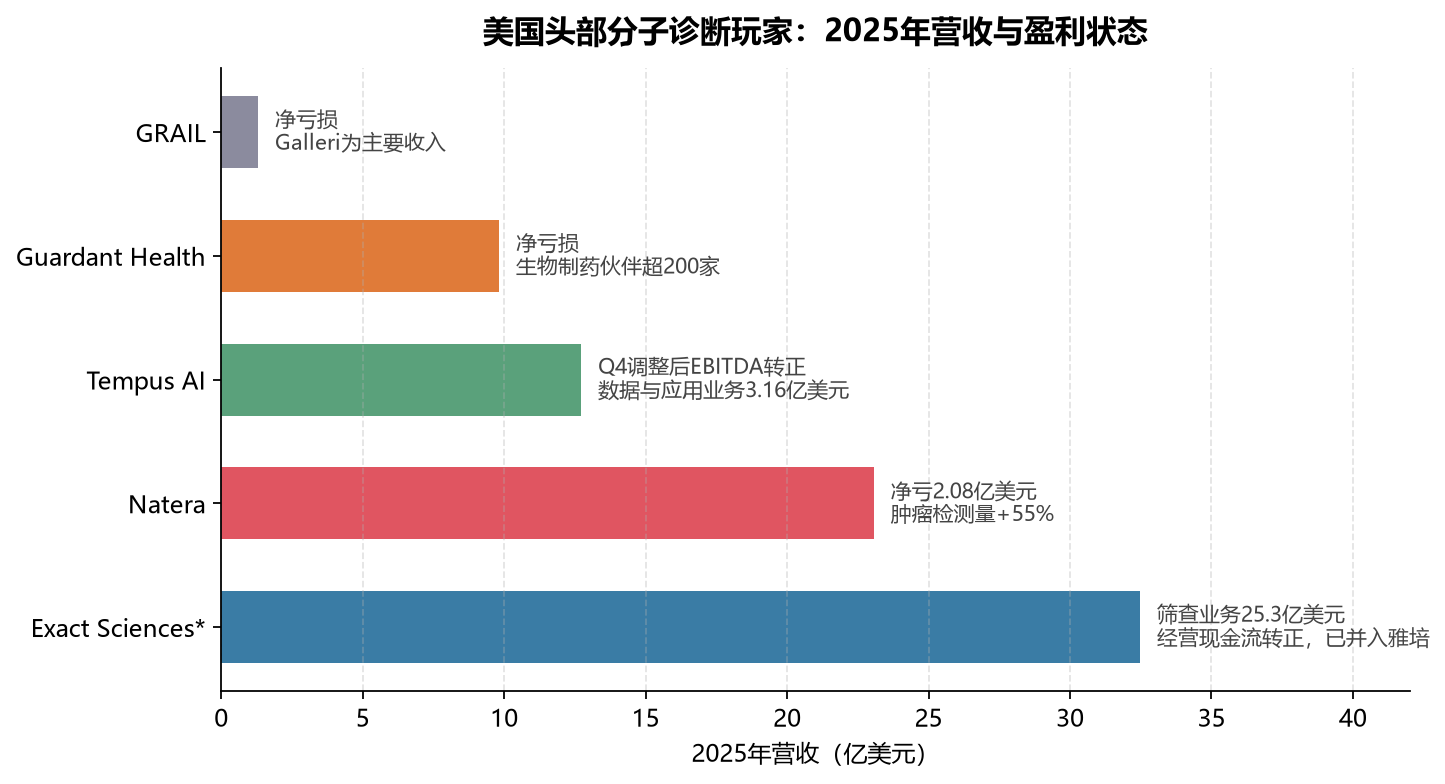
- Guardant Health 营收 9.82 亿美元(同比 +33%),净亏损;
- Tempus AI 营收 12.72 亿美元(+83.4%),净亏损,仅 Q4 调整后 首次转正;
- Natera 营收 23.06 亿美元(+36%),净亏 2.08 亿美元,但肿瘤检测量 +55%;
- 华大基因营收 37.05 亿元(-4.18%),归母净利 -6.17 亿元;上游设备商华大智造营收 27.80 亿元(-7.73%),归母净利 -2.22 亿元。
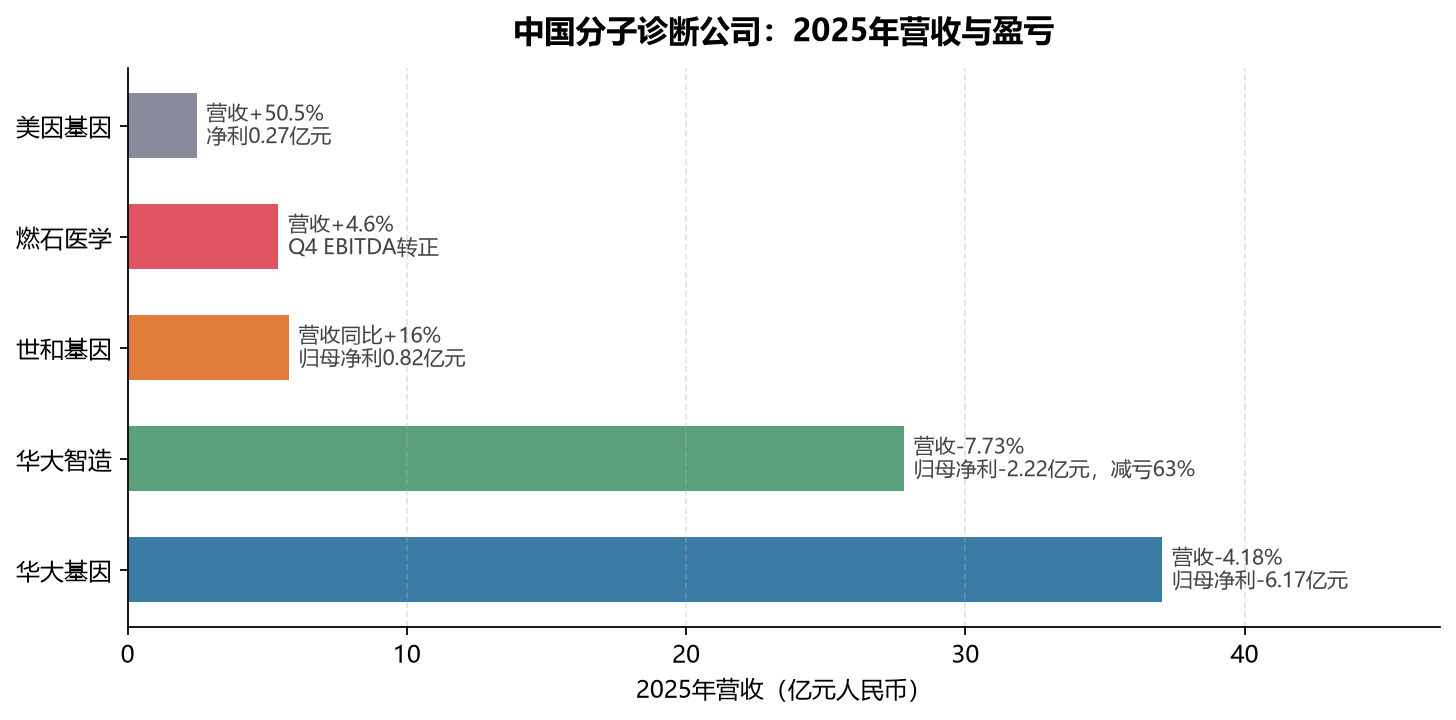
检测量在涨,价格在跌,销售与研发费用沉重。行业普遍维持 50%—78% 的高毛利率,却几乎全部净亏损。这不是技术问题,是商业模式问题:单次检测收费太脆弱,承受不起医保、、指南的三重压价。
03 价值迁移:利润正在从"卖检测"流向四个新池子
产业链的利润分布呈"哑铃型":上游测序设备与耗材被少数寡头垄断、盈利稳定;下游药企、医院与保险掌握支付权;中游检测服务商数量最多、竞争最激烈,几乎全部亏损。利润池正在向四个环节迁移:
一是 与。Natera 的 Signatera 于 2026 年 5 月 15 日获 批准,成为全球首个血检 MRD 伴随诊断(膀胱癌辅助治疗场景)。它绑定辅助治疗决策、有明确路径、药企愿意买单,是"检测服务"里少数能走出价格战的品类。
二是服务。罗氏 2018 年以 19 亿美元收购 Flatiron Health;Tempus 的"数据与应用"业务 2025 年收入 3.16 亿美元(+31%)。
三是平台授权与 出海。世和一号 2025 年 8 月获 FDA 批准,拿下中/美/欧三证 ;燃石朗微 WES-MRD 进入 NMPA 创新医疗器械特别审查通道。
四是并购整合的方向验证。雅培以每股 105 美元、总股本价值约 210 亿美元收购 Exact Sciences(2026 年 3 月交割);罗氏以 7.5 亿美元+3 亿美元里程碑收购数字病理 AI 公司 PathAI。并购方愿意用真金白银买的,不是"检测产能",而是"数据资产与 MRD/管线"。
04 四条赛道的终局各不相同
肿瘤与 :强者恒强,头部 3—4 家垄断。依赖 /NMPA 批准与,Signatera 与 Guardant360 的 PMA 构成双寡头雏形,Guardant 生物制药伙伴超 200 家,马太效应被进一步固化。
:中国收缩、海外扩增的双轨格局。中国受出生率下滑与拖累(华大基因生育健康业务 2025 年营收 -28.06%);美国由 Natera 与 Labcorp/Quest 瓜分,印度、东南亚、中东成为新战场。
早筛:单一产品决定命运。GRAIL 的 Galleri 基于 ,PATHFINDER 2 入组 25490 人,于 2026 年 1 月提交 PMA;FDA 咨询委员会定于 2026 年 9 月 23 日审评。获批则进入主流,受阻则长期停留在高净值自费市场。
:信任出清后的窄市场。23andMe 破产、诺辉健康 2025 年 10 月退市之后,DTC 只剩"祖源+信息提示"功能;中国把健康风险评估类 DTC 产品锁定为 II 类管理,截至 2025 年底 17 家 42 款产品完成 II 类申报。
05 几个流行误区,先排除
误区一:"检测量增长=公司成长"。量增不等于盈利——Guardant( -47.8)、Natera(PE -244.5)按检测量被给予高估值,但 2025 年都在亏损。真正能扭亏的路径是与药企合作(Tempus、燃石 Q4 EBITDA 转正)。
误区二:" 还有消费想象空间"。23andMe 破产证明,无临床价值支撑的消费模式不可持续;中国已把 DTC 锁定为 II/III 类健康管理产品。
误区三:" 是稳定现金牛"。中国把单价砍半(落地约 600 元、降幅约 50%),叠加出生率下滑,市场对 NIPT"现金牛"的定位需要下修。
误区四:" 即将爆发"。市场部分定价了 Galleri 获批,但咨询委员会可能附加限制、要求更多数据,存在预期回摆风险。
误区五(容易被低估的 alpha):"中国 出海"。世和一号获 三证、燃石朗微进 NMPA 创新通道、鹰眼 CanScan 获 FDA 突破性认定——"拿证+授权+出海"可能成为独立 alpha 来源。
06 以后怎么判断:一套框架+五个验证信号
判断一家公司的质量,不要只看检测量增速,要看收入结构里"脆弱收入"与"可持续收入"的占比:单次检测收费最脆弱;绑定(Medicare/商保)、药企合作、数据订阅与授权毛利最高、壁垒也最高。行业的扭亏拐点,将以与 EBITDA 转正为先导信号——华大智造、Exact Sciences 已现金流转正,燃石、Tempus EBITDA 转正。
三个情景(基准概率约 50%):行业维持高增长但普遍亏损,利润向 、数据平台与 出海集中;乐观情景需要" 快速批准+商保快速覆盖+中国拿证放量"三线共振;悲观情景的核心触发是 受阻与报销停滞。无论哪种情景,"数据资产+报销绑定+药企合作"都是护城河,只押注检测量增长的公司,在所有情景下都处于弱势。
五个值得持续跟踪的验证信号:
- T1:Galleri 的 FDA PMA 咨询委员会决定(2026-09-23)——决定早筛估值中枢;
- T2:MRD 检测的 Medicare/MolDx 报销扩展——决定变现兑现节奏;
- T3:中国 与出生率数据——决定中国侧;
- T4:雅培–Exact Sciences 整合放量节奏——决定行业格局;
- T5:世和、燃石等中国 公司的 IVD 拿证与海外授权进度——决定出海第二曲线。
写在最后
我们的核心结论可以浓缩成一句话:检测本身不再稀缺,稀缺的是能沉淀专有数据、绑定与药企合作的变现闭环。
这个判断成立的前提,是中美欧的支付与监管格局大体延续当前方向:美国以"临床证据+报销"双轮驱动(但对 监管摇摆),中国以"分类界定+降价+注册指导"加速出清,欧盟以 IVDR 统一准入但过渡期漫长。如果支付端逻辑发生逆转——例如报销长期停滞、LDT 监管大幅收紧——结论需要相应调整。
到 2031 年,我们预计行业将分化为两块:由"数据平台+ + 出海"构成的高质量利润池,和由"纯检测服务+"构成的出清地带。对 The Latent 来说,这篇笔记想发出的信号是:我们关注的是"谁在沉淀不可替代的数据资产、谁在绑定真实的支付与药企闭环",而不是谁在财报里报出了更高的检测量。T1—T5 五个信号,将构成 2026—2027 年行业重估的时间表,我们会持续跟踪。
技术基础 8 条
① 精准医疗 (Precision Medicine)
定义:以个体基因组、表观组、转录组、蛋白质组等分子信息为基础,结合环境暴露与生活方式数据,为特定患者量身定制疾病预防、诊断、治疗与预后判断的医学范式。
基本原理:疾病在分子层面具有高度异质性——即便病理分型相同,不同患者的驱动基因与信号通路也可能不同。精准医疗通过测序等手段刻画患者的分子画像,将治疗决策从"基于人群统计概率"转向"基于个体分子证据"。
主要构成:分子诊断、靶向治疗与免疫治疗选择、药物基因组学、数字健康与可穿戴监测。
应用场景:肿瘤伴随诊断、微小残留病灶监测、早筛、遗传病与罕见病诊断、药物不良反应预测。
文中作用:全文的分析对象——所有检测产品本质上都是精准医疗的数据入口。
② 分子诊断 (Molecular Diagnostics)
定义:以核酸(DNA、RNA)、蛋白质及其他分子标志物为检测靶标,在分子水平识别疾病病因、分型、进展与疗效的技术体系,区别于以形态学为基础的生化、免疫诊断。
基本原理:疾病(尤其是肿瘤与遗传病)的本质是分子层面的异常——基因突变、拷贝数变异、基因融合、甲基化改变或表达失调。分子诊断通过特异性扩增、测序、杂交或质谱等手段,将这类异常转化为可量化的临床证据。
主要构成:PCR/荧光定量 PCR、NGS 测序、FISH、基因芯片、数字 PCR、质谱、甲基化检测等平台。
应用场景:感染病原鉴定、肿瘤基因分型、遗传病筛查与诊断、产前筛查、用药指导。
文中作用:本文"精准医疗与多组学分子诊断"行业分析的总体范畴。
③ 多组学 (Multi-omics)
定义:在同一生物学背景下,系统整合基因组学、表观基因组学、转录组学、蛋白质组学、代谢组学等多层级分子数据的研究范式。
基本原理:中心法则表明遗传信息沿"DNA→RNA→蛋白质→代谢物"逐层传递,疾病表型是多层调控共同作用的结果;单组学只反映一个层面,多组学通过数据整合揭示层间因果关系,提高标志物发现与机制解析能力。
主要构成:基因组(突变/结构变异)、表观组(甲基化/染色质开放)、转录组(基因表达)、蛋白质组(蛋白丰度/修饰)、代谢组(代谢产物)。
应用场景:肿瘤早筛与分型、新药靶点发现、复杂疾病机制研究、生物学年龄评估。
文中作用:标题"多组学分子诊断"中的关键定语,也是行业"数据资产"壁垒的技术来源。
④ NGS (二代测序/高通量测序,Next-Generation Sequencing)
定义:通过大规模并行测序,在一次反应中对数百万至数十亿条 DNA 片段同时进行序列测定的技术平台,取代了以 Sanger 法为代表的低通量一代测序。
基本原理:将基因组片段化并连接接头,在芯片上形成高密度克隆簇;通过"边合成边测序(SBS)"或"边连接边测序"以光学信号记录每次碱基掺入,最终由生物信息学流程完成比对、拼接与变异注释。
主要构成:文库构建(片段化、接头连接、扩增)、上机测序(Illumina、华大智造 DNBSEQ、Thermo 等平台)、数据分析(比对、变异 calling、注释)。
应用场景:肿瘤基因检测、WES/WGS、NIPT、病原宏基因组测序、遗传病诊断。
文中作用:几乎所有分子诊断产品的底层测序平台;上游设备商(华大智造)即据此盈利。
⑤ cfDNA 与 ctDNA (游离 DNA 与循环肿瘤 DNA,cell-free DNA/circulating tumor DNA)
定义:cfDNA 是细胞凋亡、坏死或主动分泌后释放入外周血等体液中的游离 DNA 片段;其中源自肿瘤细胞的亚群称为 ctDNA。
基本原理:肿瘤细胞更新速度快,其 DNA 以片段化形式持续释放入血;ctDNA 携带肿瘤特有的突变、甲基化与拷贝数特征,相当于可抽血采样的"肿瘤分子指纹",且半衰期短(约 1—2 小时),可实时反映肿瘤负荷。
主要构成:cfDNA 是正常细胞与肿瘤细胞 DNA 的混合;ctDNA 占比(等位基因突变频率 VAF)反映肿瘤负荷大小。
应用场景:液体活检的靶点检测、治疗监测、MRD、多癌种早筛(结合甲基化)。
文中作用:Guardant360、Signatera、Galleri 三大产品共同的检测对象。
⑥ DNA 甲基化与表观遗传 (Epigenetics)
定义:表观遗传指在不改变 DNA 序列的前提下,通过 DNA 甲基化、组蛋白修饰、染色质重塑等方式调控基因表达的可遗传变化;DNA 甲基化是最常见的一种,即在 CpG 二核苷酸的胞嘧啶上添加甲基。
基本原理:启动子区高甲基化通常沉默抑癌基因,全基因组低甲基化则可能激活癌基因;甲基化模式具有组织特异性,且在癌变极早期即可出现,使其成为理想的早筛与肿瘤溯源信号。
主要构成:全基因组甲基化测序(WGBS)、靶向甲基化 Panel、甲基化特异性 PCR;代表性平台如 GRAIL 的靶向甲基化技术。
应用场景:多癌种早筛(MCED)、肿瘤溯源、表观遗传时钟、扩展型产前筛查。
文中作用:Galleri、燃石 OverC、世和鹰眼等早筛产品的核心技术。
⑦ 液体活检 (Liquid Biopsy)
定义:以血液、尿液、脑脊液等体液为样本,通过检测循环肿瘤细胞(CTC)、cfDNA/ctDNA、循环肿瘤 RNA、外泌体或肿瘤相关蛋白,获取肿瘤分子信息的检测技术。
基本原理:肿瘤与宿主的交互会向体液中持续释放可检测的分子信号;液体活检以无创或微创方式反复采样,绕开组织活检的侵入性、取样偏倚与难以重复的局限。
主要构成:ctDNA 突变检测、甲基化检测、片段组学(fragmentomics)、CTC 计数、外泌体分析。
应用场景:伴随诊断、治疗监测与耐药追踪、MRD、多癌种早筛、无法取得组织的患者。
文中作用:本文五条支线中最核心的一条,也是市场规模口径差异最大的细分。
⑧ 生物标志物 (Biomarker)
定义:可被客观测量并作为生物学过程、病理过程或治疗反应指示物的分子信号,包括基因突变、甲基化位点、蛋白质、代谢物等。
基本原理:生物标志物须满足可检测性、稳定性与临床相关性——其水平或状态须与疾病状态、预后或疗效存在统计学与生物学关联,方能转化为临床决策依据。
主要分类:诊断性(识别疾病存在)、预后性(预测疾病进程)、预测性(预测某疗法是否有效,如伴随诊断标志物)、监测性(跟踪治疗反应与复发)。
应用场景:靶点伴随诊断、疗效评估、复发监测、疾病风险分层。
文中作用:p-tau217、Aβ42、GFAP、ctDNA 及 Cologuard 的粪便 DNA 等均属生物标志物。
临床基础 8 条
⑨ 伴随诊断 (Companion Diagnostics,CDx)
定义:与特定药物或生物制品绑定、用于判断患者是否适合使用该疗法(或是否存在严重不良反应风险)的体外诊断检测,其检测结果直接影响用药决策。
基本原理:靶向药物仅对携带特定分子靶点的患者有效;CDx 通过检测该靶点状态实现"先检测、后用药"的精准分流,是药物与诊断共同开发(CDx 联合开发)的核心环节。
监管要求:在 FDA/NMPA 体系下,CDx 通常需与药物同步或关联审批(如 FDA PMA 或 510(k)、NMPA 伴随诊断试剂注册),临床证据要求高、进入壁垒高。
应用场景:EGFR/ALK 等驱动基因检测、MRD 指导辅助治疗、免疫治疗标志物(MSI、TMB)。
文中作用:Signatera 是全球首个血检 MRD 伴随诊断;Guardant 生物制药伙伴超 200 家,构成其商业模式核心。
⑩ 微小残留病灶 (MRD,Minimal Residual Disease)
定义:肿瘤根治性治疗后,体内仍存在的、常规影像学与形态学手段无法检出的微量肿瘤细胞或其分子证据(如 ctDNA)。
基本原理:治疗后残留的微小病灶是复发的"种子";ctDNA 检测可在"分子层面复发"阶段(通常比影像学复发平均早数月)捕捉残留信号,其动态变化反映治疗是否彻底、是否需要调整辅助治疗。
检测策略:tumor-informed(先测肿瘤组织确定个体突变谱、再追踪血液,如 Signatera、燃石朗微)与 tumor-agnostic(不依赖肿瘤组织、直接检测固定 Panel)两大类。
临床价值:指导术后辅助治疗的升级/降级、动态监测复发、疗效评估,具有明确的报销与指南背书路径。
文中作用:本文视为价值迁移最先兑现、最可能走出价格战的品类。
⑪ 多癌种早筛 (MCED,Multi-Cancer Early Detection)
定义:通过一次抽血(主要基于 ctDNA 甲基化等信号)同时筛查多种癌症的检测技术,并对阳性信号给出可能的组织来源(溯源)。
基本原理:不同癌种的异常甲基化模式具有组织特异性;MCED 通过全基因组或大 Panel 靶向甲基化测序,先判断"是否有癌信号",再判断"信号来自哪个组织",阳性者再经影像等检查确诊。
临床现状:需大规模前瞻性队列验证(如 GRAIL PATHFINDER 2 入组 25490 人,并与英国 NHS-Galleri 研究联动);报销证据尚在积累,PMA 审评结果将决定赛道走向。
主要玩家:GRAIL Galleri、燃石 OverC、世和鹰眼 CanScan(FDA 突破性认定)。
文中作用:T1 信号(Galleri PMA 咨询委员会 2026-09-23)是全文最重要的观察点。
⑫ 无创产前检测 (NIPT,Non-invasive Prenatal Testing)
定义:通过孕妇外周血中胎儿来源的游离 DNA(cffDNA),对胎儿常见染色体非整倍体(21-三体 T21、18-三体 T18、13-三体 T13)进行筛查的无创产前筛查技术。
基本原理:妊娠期胎盘滋养层细胞凋亡会向母血释放胎儿游离 DNA(孕早期即可检出,约占母血 cfDNA 的 5%—30%);对 cfDNA 进行低深度全基因组测序或靶向测序,统计各染色体的相对剂量,即可检出目标染色体的拷贝数异常;部分产品进一步扩展至性染色体、微缺失与单基因病(NIPT Plus)。
主要构成:测序平台(华大智造、Illumina)、NIPT 试剂盒(中国已批 27 个/12 家持证企业)、生信分析流程。
临床定位:属"筛查"而非"诊断",高风险结果需经羊水穿刺等产前诊断确认;中国市场已纳入集采,落地价约 600 元、降幅约 50%。
文中作用:华大基因生育健康业务(2025 年营收同比 -28.06%)与中国集采、出生率下行风险的主要暴露点。
⑬ 携带者筛查与新生儿筛查
定义:携带者筛查指检测表型正常的个体是否携带常染色体隐性或 X 连锁遗传病的致病突变;新生儿筛查指在出生后早期对先天性遗传病、代谢病进行群体化筛查。
基本原理:多数隐性遗传病的杂合携带者自身不发病,但若夫妻双方携带同一基因突变,子女有 25% 的患病风险;携带者筛查通过已知致病基因 Panel(如 ACMG 推荐基因)检测致病变异。新生儿筛查则通过干血斑检测代谢物或基因标志物,实现"出生即筛、早诊早治"。
主要构成:扩展性携带者筛查(数十至数百基因 Panel)、串联质谱新生儿筛查、基因测序新生儿筛查。
应用场景:孕前/孕早期遗传咨询、辅助生殖(PGT)前评估、新生儿出生 48 小时—7 天窗口期筛查。
文中作用:生殖遗传支线(与 NIPT 并列)的全球成熟市场;Natera、Myriad、贝瑞基因等公司的主要业务线。
⑭ 表观遗传时钟与生物学年龄 (Epigenetic Clock)
定义:利用 DNA 甲基化位点(如 Horvath、Hannum 时钟模型)构建数学模型,估算个体"生物学年龄"——即机体功能状态对应的年龄,而非日历年龄。
基本原理:甲基化水平随年龄呈现高度稳定的变化规律,数千个 CpG 位点的甲基化状态可组成"时钟";生物学年龄与日历年龄的偏差(年龄加速)被认为与疾病风险、衰老速度相关。
主要构成:Horvath 时钟(多组织)、Hannum 时钟(血液)、PhenoAge、GrimAge 等二代时钟,以及 TruAge、Elysium Index 等商业化产品。
应用现状:主要用于衰老研究与健康消费场景,临床价值与标准化仍存争议,监管归类偏向健康管理。
文中作用:衰老与表观遗传检测支线(消费型新兴细分)的技术基础。
⑮ 阿尔茨海默病血液检测 (p-tau217/Aβ42/GFAP)
定义:通过检测外周血中的神经退行性相关蛋白标志物,对阿尔茨海默病(AD)进行风险分层与早期识别的血液检测。
基本原理:AD 的核心病理是 β-淀粉样蛋白(Aβ)沉积与 tau 蛋白磷酸化:p-tau217 是脑内 tau 病理的高度特异性血液标志物,Aβ42/40 比值反映淀粉样负荷,GFAP 反映星形胶质细胞激活——三者组合可在症状出现前识别 AD 病理,替代部分 PET 与脑脊液检查。
主要产品:Fujirebio Lumipulse G pTau217/Aβ42(2025-05 获 FDA 批准)、C2N PrecivityAD2、罗氏 Elecsys pTau217(2026-08,与礼来合作)。
应用场景:认知障碍门诊分流、临床试验入组、药物疗效监测。
文中作用:CNS 神经退行性疾病血液检测支线,2025 年起获 FDA 首批、市场刚开启。
⑯ DTC 消费级基因检测 (Direct-to-Consumer)
定义:不经过医生处方与专业遗传咨询、直接面向消费者销售并提供解读的基因检测服务。
基本原理:基于 SNP 芯片或低深度测序,对消费者唾液/口腔拭子样本进行基因分型,再比对人群数据库给出祖源构成、健康风险、特质等解读;因缺乏临床级验证与专业咨询,其健康风险评估类结果的临床意义受限。
主要构成:祖源分析、健康风险提示、运动营养特质、药物代谢基因(代表公司 23andMe、Ancestry、微基因、23魔方)。
监管动态:美国 FDA 收紧健康风险类产品的上市要求;中国将健康风险评估类产品按 II 类管理,截至 2025 年底 17 家 42 款产品完成 II 类申报。
文中作用:23andMe 破产(1500 万客户数据以 3.05 亿美元易主)是"价值迁移+DTC 退潮"判断的标志性事件。
产业基础 8 条
⑰ 体外诊断(IVD)与注册证
定义:在人体外(以取自人体的样本,如血液、体液为检测对象)完成检测的诊断试剂、仪器与系统;在中国,其上市须取得 NMPA 注册证,体外诊断试剂按风险程度分为 I/II/III 类管理。
基本原理:IVD 产品以"注册证"为合法上市、进入医院与医保的前提;注册过程需提交分析性能与临床性能证据(临床试验或免临床路径),是行业准入的核心门槛。
主要构成:试剂、仪器、软件(判读与报告系统)三部分;按技术平台分为生化、免疫、分子、病理等类别。
监管动态:中国依《体外诊断试剂注册与备案管理办法》及分类界定指导原则管理,NIPT、肿瘤 NGS 等按 III 类管理。
文中作用:中国 NGS 公司"拿证求生"的核心路径(世和一号中美欧三证、燃石朗微创新通道)。
⑱ 实验室自建检测 (LDT,Laboratory Developed Tests)
定义:由实验室自行研发、验证并仅在本实验室内用于临床服务的检测项目,不经过商品化试剂的注册上市。
基本原理:LDT 使前沿检测(如早期 MRD、甲基化早筛)在注册完成前即可合法开展,缩短商业化周期;但其质量与临床有效性缺乏独立审评,监管争议持续。
监管动态:美国 FDA 于 2024 年发布 LDT 最终规则拟将其纳入监管,2025 年遭德州东区法院撤销后撤回,LDT 回归 CLIA 执法裁量——规则摇摆直接影响商业化节奏;欧盟 IVDR 则要求 LDT 逐步过渡至持证。
文中作用:理解"FDA 对 LDT 的规则摇摆"是判断中美欧商业化节奏的关键变量。
⑲ 肿瘤 NGS 大 Panel 与全外显子测序 (WES)
定义:大 Panel 指一次检测数百个癌症相关基因的靶向测序组合;WES(全外显子测序)指对全部约 2 万个基因的外显子区进行测序。
基本原理:肿瘤基因组蕴含驱动突变、耐药突变与可靶向变异;大 Panel 以高深度覆盖关键基因(灵敏度高、成本低),WES 以更全的覆盖捕获未知变异,适合肿瘤组织与血液配对追踪。
应用场景:组织与血液的靶点检测(CDx)、tumor-informed MRD(先测肿瘤确定突变谱、再在血液中追踪)、遗传易感筛查。
文中作用:燃石朗微是中国首个 WES tumor-informed MRD 试剂盒(2026-08 进入 NMPA 创新通道)。
⑳ FDA/PMA/NMPA/创新医疗器械特别审查程序
定义:FDA(美国食品药品监督管理局)负责美国药品与医疗器械监管;PMA(上市前批准)是 FDA 对最高风险(III 类)医疗器械的严格上市前审评路径;NMPA(国家药品监督管理局)是中国监管机构;创新医疗器械特别审查程序是 NMPA 对创新产品设置的加速审评通道。
基本原理:PMA 要求提交充分的临床证据证明安全性与有效性(如 Galleri、Signatera 的 PMA);中国创新通道通过早期介入、优先审评缩短拿证周期(如燃石朗微)。获批是产品进入指南、医保与放量的前提。
文中作用:Galleri PMA(2026-09-23 咨询委员会)、Signatera PMA、世和一号 FDA 批准、燃石朗微创新通道——共同构成 T1/T5 信号。
㉑ 集采 (带量采购)
定义:由医保部门组织、以"以量换价"为机制,对临床用量大的药品与耗材(现已扩展至检测服务)进行集中采购,以大幅降低采购价格的制度。
基本原理:以确定性采购量为筹码换取企业降价,中标即获得医院市场份额;对检测服务而言,集采直接压缩单次收费,倒逼企业转向数据与增值服务。
案例:中国 NIPT 集采中选价 370—500 元/人份,落地收费降至约 600 元、降幅约 50%,并纳入医保支付。
文中作用:中国检测服务利润被压缩的最直接力量,也是"价值迁移"的推手之一。
㉒ 医保报销与 Medicare/MolDx/ADLT
定义:检测服务进入公共医保或商业保险目录后由支付方付费;Medicare 是美国联邦医疗保险,MolDx 是其针对分子诊断的本地覆盖与定价路径,ADLT(先进诊断实验检测)是享受单独定价的覆盖类别。
基本原理:报销=放量开关。检测的临床有效性证据(指南推荐、前瞻性研究)决定支付方是否覆盖;覆盖后患者自付降低、检测量放大,企业获得稳定现金流。
案例:Guardant Shield 获 CMS ADLT 覆盖(2025-03)、Signatera 获批后进入报销谈判、MRD 报销扩展(T2 信号)。
文中作用:判断"可持续收入"的核心变量,贯穿 T2 信号与三情景推演。
㉓ 真实世界数据 (RWD,Real-World Data)
定义:在常规临床实践(而非严格受控的临床试验)中收集的患者健康数据,包括电子病历(EHR)、登记数据库、保险理赔、可穿戴设备数据等。
基本原理:RWD 经治理后形成真实世界证据(RWE),可用于药物研发、监管申报(如外部对照)、市场准入与卫生经济学评价;其价值在于反映真实人群的疗效与安全性,但对数据质量与混杂控制要求高。
主要构成:肿瘤登记、病理与影像数据、基因组数据、用药与随访记录。
文中作用:罗氏收购 Flatiron Health(19 亿美元)、Tempus 数据与应用业务(2025 年 3.16 亿美元,+31%)——"数据资产"定价的核心。
㉔ 财务与资本市场词汇
定义:评估公司质量的一组核心财务指标。
指标释义:毛利率=(营业收入-直接成本)/营业收入,反映产品本身的盈利空间,分子诊断普遍 50%—78%,说明产品层面赚钱、亏损集中在销售与研发费用;EBITDA=息税折旧摊销前利润,剔除资本结构与税制差异后观察经营性盈利能力,Tempus、燃石 Q4 EBITDA 转正被视为扭亏先行信号;经营现金流=实际收付现金净额,比净利润更早反映商业模式是否自洽(华大智造、Exact Sciences 已转正);PE=市值/净利润,亏损公司 PE 为负、仅作参考(Guardant PE -47.8、Natera PE -244.5);SPAC=特殊目的收购公司,即借壳上市方式(Freenome 2025-12 通过 SPAC 合并上市、估值 7.25 亿美元)。
文中作用:第 05、06 节盈利质量判断全部依赖这组概念;判断检测公司不能只看营收增速,要看费用结构与现金流。风险提示:本文为行业研究笔记,不构成投资建议;市场规模口径差异大,多来源并列展示、不取平均;公司估值与盈利指标来自公开数据库,亏损公司 PE 为负仅作参考。